En esta guía
Una caja más cara no siempre significa un insumo más caro: puede traer otra cantidad. Y un proveedor que mantiene el precio puede haber reducido el contenido. Comparar solo el total de la última factura puede ocultar ambos cambios.
Para actualizar costos necesitas relacionar la compra con el insumo que usa tu operación, llevarla a una unidad comparable y decidir cómo se incorpora al cálculo. Aquí seguimos un ejemplo sencillo. Es una explicación del método, no una promesa de margen ni una medición de resultados de Ruka.
Lo esencial
- Compara el costo por unidad equivalente, no solo por envase.
- Define qué cargos e impuestos entran al costo con tu responsable contable.
- Un costo de ingredientes no equivale a la rentabilidad completa del negocio.
Primero: el mismo producto en la misma unidad
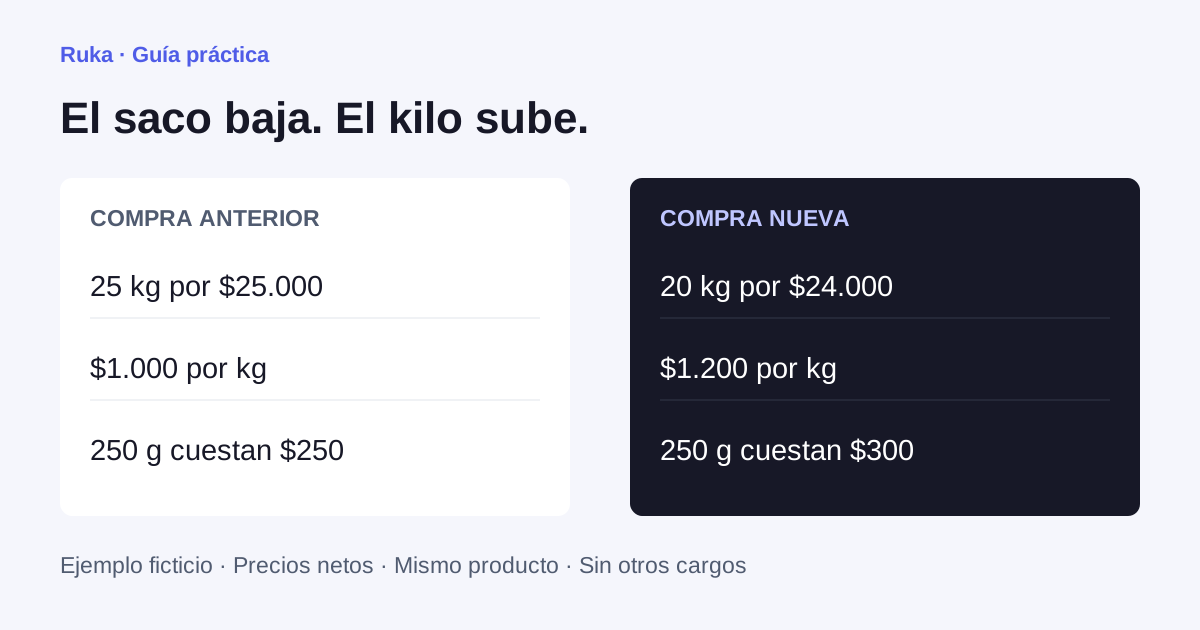
Supón que la compra anterior fue un saco de 25 kg a $25.000 netos y la nueva uno de 20 kg a $24.000 netos. El envase cuesta menos, pero el kilo pasó de $1.000 a $1.200: subió un 20%. Si comparas solo ambos precios, concluirás justamente lo contrario de lo que ocurrió.
Antes del cálculo confirma que se trata del mismo insumo o de un sustituto aceptable. Calidad, concentración, rendimiento y merma pueden hacer que dos productos no sean equivalentes. El ejemplo divide precio por kilos y no incluye flete, descuentos, impuestos recuperables ni pérdidas; tu regla de costo debe definir cómo tratar cada componente.
Una presentación más barata, un kilo más caro
- Antes
- $25.000 ÷ 25 kg
- $1.000 por kg
- Ahora
- $24.000 ÷ 20 kg
- $1.200 por kg
- Variación
- ($1.200 − $1.000) ÷ $1.000
- +20% por kg
Ejemplo ficticio con precios netos y producto equivalente. No representa precios reales de un proveedor.
Después: cuánto cambia el consumo por producto
Si una preparación usa 250 gramos de ese insumo, su aporte al costo pasa de $250 a $300. Son $50 adicionales por preparación, antes de considerar otros ingredientes. Para que el cálculo sea consistente, la receta debe expresar cantidades compatibles con la unidad de compra y mantener actualizado su rendimiento.
No sustituyas el costo de toda la receta por el precio del insumo que acaba de cambiar. Recalcula los componentes afectados y conserva los demás según el método elegido. Si falta un precio o una equivalencia, muestra el costo como incompleto: tratar lo desconocido como cero produce un margen que parece mejor de lo que realmente es.
- Producto de compra relacionado con el insumo de la receta.
- Cantidad consumida y rendimiento definidos.
- Unidad comparable entre compra y consumo.
- Datos faltantes identificados, no reemplazados por cero.
Acordar qué precio alimenta el costo
Usar la última compra, un promedio o un costo estándar produce resultados distintos. Ninguno debe elegirse de forma implícita porque fue el dato más fácil de obtener. Define con el equipo para qué usarás el número: revisar una compra nueva, valorar existencias o decidir un precio de venta no son necesariamente el mismo cálculo.
También importa la fecha. Una factura cargada hoy puede corresponder a mercadería recibida antes. No cambies retrospectivamente un reporte cerrado sin dejar claro el método y el período afectados. Conserva la referencia al documento de origen y explica cuándo se actualizó el costo; eso permite entender una variación sin reconstruirla desde correos.
- Método explícito y consistente entre períodos.
- Tratamiento acordado de descuentos, flete y notas de crédito.
- Fecha de la compra y fecha de actualización diferenciadas.
- Responsable para cambios de receta o equivalencias.
Revisar el margen sin confundirlo con utilidad
Si mantienes el precio de venta y sube el costo, la diferencia disponible disminuye. Pero la definición del indicador importa: margen sobre ventas y recargo sobre costo usan denominadores distintos. Trabaja con una base comparable, por ejemplo ingresos y costos netos cuando corresponda, y acuerda el tratamiento tributario antes de interpretar porcentajes.
Además, descontar ingredientes de la venta no descuenta por sí solo personal, arriendo, comisiones, energía o desperdicio. Presenta el indicador con su alcance. Puede servir para detectar dónde revisar compras, porciones o precios, pero no debe etiquetarse como utilidad final de la empresa si no incorpora todos esos gastos.
Qué automatizar y qué confirmar
La lectura de compras y la relación de productos pueden alimentar una actualización de costos. Antes de habilitarla, prueba cambios de presentación, productos nuevos y notas de crédito. Verifica que una unidad no reconocida genere una revisión y no una conversión supuesta. Define también en qué sistema debe quedar el resultado y cómo comprobar que se actualizó.
Ruka presenta capacidades de costos y margen sobre información conectada. Para tu operación hay que confirmar fuentes, recetas, unidades y método; no basta con mostrar un tablero. Parte por un insumo importante, sigue el cálculo desde el documento y decide qué variación merece atención. Luego amplía el alcance con las reglas ya comprobadas.
Preguntas frecuentes
Antes de llevarlo a tu operación
¿Un precio menor por caja siempre baja el costo?
No. Hay que dividir por el contenido comparable y considerar calidad y rendimiento. Una caja más pequeña puede aumentar el costo por unidad aunque cueste menos.
¿El margen de ingredientes es la utilidad?
No. No incluye necesariamente todos los gastos del negocio. El indicador debe explicitar qué ingresos y costos considera.